
Nach drei aufeinanderfolgenden Jahren mit rückläufigem Absatz zeichnet sich laut einer Studie von Interconnection Consulting im Jahr 2026 eine vorsichtige Trendwende am westeuropäischen Fenstermarkt ab. Die Erholung wird jedoch von den einzelnen Regionen und Ländern in unterschiedlichem Tempo getragen.
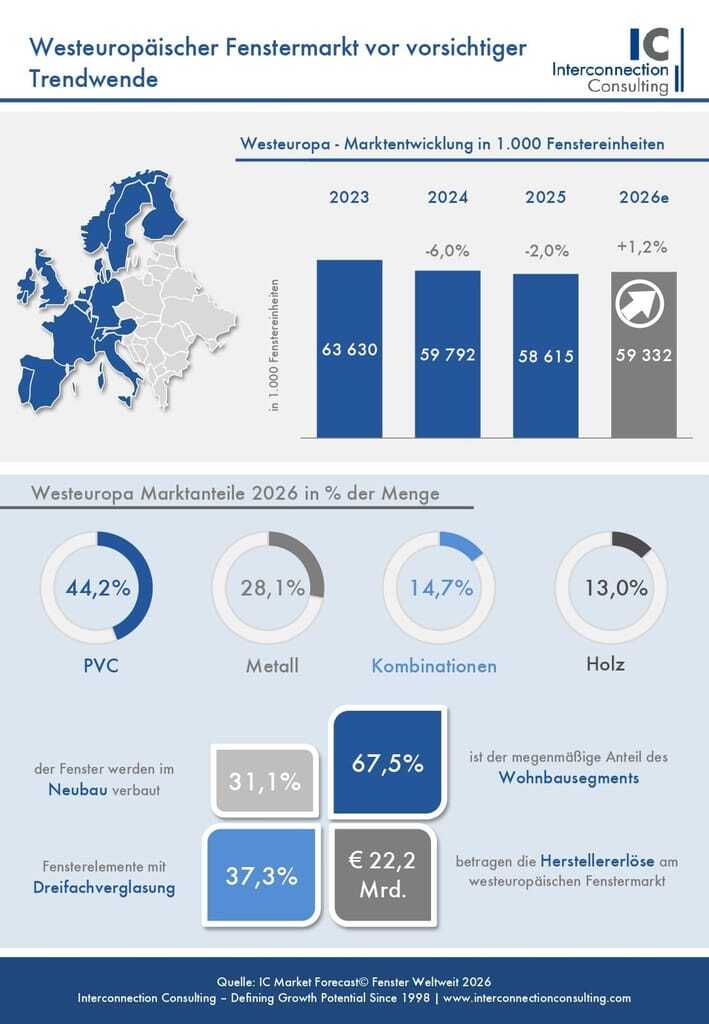
Das Absatzvolumen in Westeuropa wird voraussichtlich um 1,2 Prozent zulegen. Wichtige Wachstumsimpulse liefert den Marktforschern zufolge der DACH-Raum: Das Absatzvolumen steige dort voraussichtlich um 2,3 Prozent auf 16,8 Millionen Fenstereinheiten. Auffällig sei die Diskrepanz zwischen einem deutlichen Anstieg der Baugenehmigungen und einer moderateren Entwicklung der tatsächlichen Baubeginne. Projektentwickler bereiten demnach zwar zunehmend Vorhaben vor, agieren bei der Umsetzung jedoch weiterhin vorsichtig.
In Deutschland bremsen nach Angaben von Interconnection der Nahostkonflikt und erneut steigende Baukosten die Dynamik. Die Schweiz profitiere hingegen von günstigeren Rahmenbedingungen: Anhaltender Wohnraummangel und niedrige Leerstandsquoten stützten den Wohnbau, während das niedrige Zinsniveau die Finanzierung zusätzlich begünstige. Auch der öffentliche Bau ziehe dort Nutzen aus einem hohen Auftragsvolumen, insbesondere bei Bildungs- und Gesundheitseinrichtungen.
Während Frankreich und die Benelux-Länder erste Anzeichen einer Erholung des Absatzvolumens zeigen, bleibt die Lage in anderen Märkten angespannt. Großbritannien verzeichne im Jahr 2026 einen weiteren Rückgang um 4,9 Prozent auf 8,96 Millionen Fenstereinheiten – das vierte rückläufige Jahr in Folge. Auch Italien leide unter einer verhaltenen Nachfrage infolge der Einschränkungen beim Superbonus.
Wohnungsneubau bleibt entscheidender Bremsfaktor
Der Nicht-Wohnbau entwickelt sich der Studie zufolge im Jahr 2026 am aggregierten westeuropäischen Fenstermarkt etwas besser als der Wohnbau: Er lege voraussichtlich um 1,7 Prozent auf 19,3 Millionen Fenstereinheiten zu, während der Wohnbau lediglich um 1,0 Prozent auf 40,4 Millionen Einheiten wachse. Der Anteil des Wohnbaus am Gesamtmarkt sei seit dem Jahr 2022 von zirka 70 Prozent auf 67,5 Prozent im Jahr 2026 gesunken. Hohe Baukosten, ein weiterhin relativ hohes Zinsniveau und die eingeschränkte Leistbarkeit von Wohnraum hätten dazu geführt, dass sich die Nachfrage nach Neubauwohnungen nur langsam erhole. Der Nicht-Wohnbau sei hingegen während der Krise weitgehend stabil geblieben und starte entsprechend von einer deutlich besseren Ausgangsbasis.
Besonders der Neubau offenbart laut Interconnection eine historische Schwäche: Sein Anteil am gesamten westeuropäischen Fenstermarkt liege im Jahr 2026 nur noch bei 31,1 Prozent, im Wohnbau sogar bei lediglich 23,0 Prozent. "Der Wohnungsneubau bleibt derzeit der entscheidende Bremsfaktor für die Erholung des Fenstermarkts, da hohe Baukosten und die eingeschränkte Leistbarkeit von Wohnraum die Nachfrage weiterhin dämpfen", sagt Studienautor Laszlo Barla.
Metallfenster bauen Position aus
Da der Nicht-Wohnbau in zahlreichen Ländern Westeuropas seit dem Jahr 2022 stabiler geblieben sei als der Wohnbau, hätten Metallfenster ihre Position am aggregierten Markt weiter ausgebaut. Ihr Absatzanteil am westeuropäischen Fenstermarkt sei von 26,4 Prozent im Jahr 2022 auf voraussichtlich 28,1 Prozent im Jahr 2026 gestiegen.
Gleichzeitig gebe es interessante Gegentendenzen in einigen traditionell von Metallfenstern geprägten Märkten: In Spanien, Portugal und Italien hätten sich insbesondere PVC-Fenster in den vergangenen Jahren deutlich besser entwickelt und Marktanteile hinzugewonnen. "Die Materialentwicklung verläuft damit keineswegs einheitlich: Während Metallfenster vom stabileren Nicht-Wohnbau profitieren, gewinnt PVC insbesondere in einigen südeuropäischen Märkten an Bedeutung", sagt Barla. Eine detaillierte Aufschlüsselung der Marktanteile nach Ländern und Materialien stellt Interconnection in seiner aktuellen Fenstermarktstudie bereit.